التعلّم الآلي و المؤسسات : إعادة كبير في العمليات البنكية
التعلّم الآلي و المؤسسات : إعادة كبير في العمليات البنكية
Blog Article
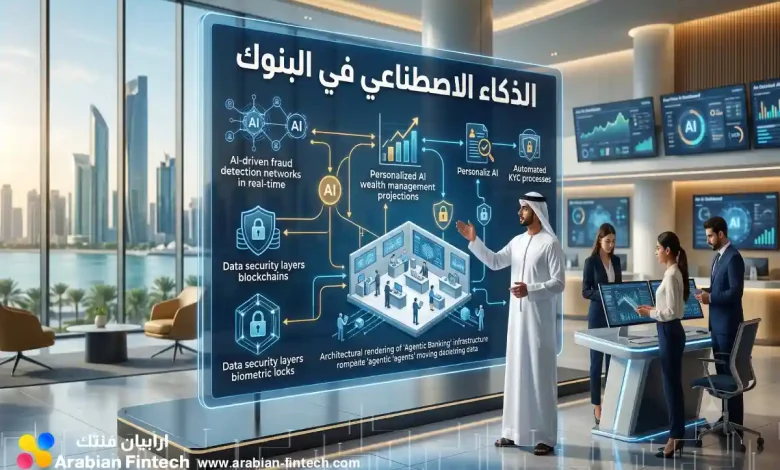
الذكاء الاصطناعي يُحدث تغييراً جذرية في قطاع الخدمات المصرفية. فمن بواسطة تطبيقات الذكاء الحسابي، تتبنى المؤسسات طرقاً حديثة لـتطوير تجربة العميل، وأتمتة العمليات، وخفض التكاليف، والحد من الجرائم البنكية. ويغطي ذلك برامج مثل المساعدين الافتراضيين، وتقييم البيانات، وصياغة الخدمات. ترجو البنوك أن يساهم التحليل الحسابي في تعزيز الفعالية وتنمية الأرباح.
استخدامات الذكاء في القطاع : استعراض مُفصلة
تُعيد تطبيقات الذكاء الاصطناعيّ نقلة نوعية في القطاع المصرفيّ، مما تطوير الكفاءة و خلق حلول أفضل للمستخدمين . تشمل العديد من الاستخدامات نظام لمكافحة الاحتيال تعزيز عمليات تقييم المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تطوير كفاءة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المصرفي ، مُشكِّلاً وجهة نظر العمليات وخدمات الزبائن. تشمل هذه التحولات إنشاء روبوتات دعم آلية لتقديم مساعدة لحظي ، و تعزيز وظائف الكشف عن المخالفات ، و تسريع الإجراءات الروتينية مثل إنجاز القروض و فحص المخاطر. بالإضافة إلى ذلك ، تُمكن الخوارزميات الذكية من تخصيص حلول مصرفية أكثر دقة لكل مستهلك ، مما ينتج تحسين الثقة و تحقيق الكفاءة .
- تحسين تجربة المستهلكين .
- أتمتة العمليات التشغيلية .
- زيادة السلامة من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات كبيرة من التلاعب المالي و الاختراقات الإلكترونية . لحسن الغيرة، يمثل الذكاء الاصطناعي أداة قوية لمواجهة هذه التحديات . يمكن الحلول المدعومة بهذه التقنيات تحليل بيانات ضخمة من المعاملات في ثوانٍ، وتعقب الأنماط الاحتيالية التي قد تشير إلى جريمة إلكترونية . فإنه يمكن أن يساعد على تسريع عمليات المراجعة عن الاحتيال ، وتحسين دقة الإجراءات الأمنية. يمكن أن يشمل ما يلي:
- تحليل سلوك العملاء
- التنبؤ المخاطر المستقبلية
- حماية معلومات المستخدمين
وهذا، يقدم تقنيات الذكاء الاصطناعي بشكل فعال في تأمين البنوك من التداعيات الناجمة عن التلاعب المالي.
تطوير مسار الزبائن باستخدام تعلم الآلة في المؤسسات المالية
تشكل تطبيقات الذكاء الاصطناعي وسيلة فعالة لتحسين أداء العروض الرقمية وإثراء تجربة المستخدمين . عبر معالجة المعلومات الرقمية يستطيع للمؤسسات المالية استباق احتياجات العملاء {و تقديم خدمات فريدة {و تبسيط المعاملات التي تكون تستغرق وقتًا. الأمر يساهم في تحسين الرضا العملاء {و تعظيم الإنتاجية للقطاع.
الذكاء الاصطناعي والائتمان: تقييم دقيق دقيق وموافقات أسرع نمو
تُحدث الذكاء الاصطناعي ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية موقع ويب رسمي لتقييم قدرة المقترض، تُمكن الخوارزميات الذكية من تقييم البيانات بشكل أسرع وأكثر دقة . هذا يؤدي إلى تأييدات أسرع نمو على الطلبات ، و خفض النفقات المرتبطة بالعمليات القديمة. كما أن الحلول الذكية تسمح بإمكانية توسيع خدمات التمويل للفئات التي محرومة في الماضي بسبب غياب البيانات الشاملة .
- تطوير قدرة المقترض
- زيادة سرعة دورة الموافقة
- تخفيض المصاريف المرتبطة بالعمليات
الروبوتات الذكية في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في خدمة العملاء في المؤسسات المالية . توفر هذه الأنظمة إمكانية تقديم دعم الزبائن على مدار الساعة، كل الأيام . يستطيع المستخدمون الآن الحصول على معلومات حول حساباتهم و إجراء التحويلات بشكل و سهولة . تساهم هذه الأنظمة أيضًا القطاع في تقليل التكاليف و رفع الأداء.
- توفير دعم عاجل
- خفض فترات الانتظار
- تعزيز تفاعل المستخدمين
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ تحليلات المتقدمة ثورة حقيقية في القطاع البنكي، حيث تتيح للمؤسسات الحصول على رؤى قيّمة لتعزيز النمو وتحسين الأداء. من خلال تحليل كميات كبيرة من المعلومات، يمكن للمحللين على التحليلات تحديد فرص جديدة واتخاذ قرارات أذكى دقة، مما يقود إلى نتائج ملموسة .
صعوبات و الفرص : استخدام الذكاء الاصطناعي في قطاع البنوك في العالم العربي
يشهد قطاع البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ التعلم الآلي كأداة لتعزيز الكفاءة وتخفيض التكاليف. إلا أن، يواجه استيعاب هذه التقنية مجموعة متنوعة من العقبات. تتضمن هذه العقبات نقص الكفاءات المتخصصة في الذكاء الاصطناعي، و قصور البنية التحتية التكنولوجية، و قلق الأمن السيبراني و ضمان البيانات. في المقابل، تتوفر مجالات هائلة للبنك العربي للانتهاز من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المصرفية من خلال المساعدين الافتراضيين الذكية، و تعزيز عمليات تقييم المخاطر، و اكتشاف أنماط الاحتيال. كما يمكن للذكاء الاصطناعي أن يدعم في تقديم المنتجات المصرفية و تحسين تجربة المستثمر.
- الخبرات
- العملاء
- الذكاء الاصطناعي
- البنوك
الذكاء الاصطناعي والامتثال: تسهيل الإجراءات المصرفية الصعبة
تسهل الذكاء الاصطناعي، مع التركيز على الامتثال التنظيمي، للمؤسسات الخدمات المالية تسهيل العمليات المصرفية الشاقة بشكل كبير. فهي تساعد في أتمتة مهام التدقيق من الاحتيال، و زيادة جودة البيانات، و تقليل الأخطاء المرتبطة مع. كما تُتيح للمؤسسات المالية تطوير إنتاجية الفريق و تخفيض الاستثمارات من خلال أتمتة العمليات المتكررة.
توقعات تعلم الآلة في المؤسسات المالية : توقعات و تحليلات
يشهد البنوك تحولاً رقمياً ملحوظاً مدفوعاً بالتقدم الهائل في حقل الذكاء الاصطناعي. نتوقع أن تظهر تطبيقات الذكاء الاصطناعي بشكل واسع ، بدءاً من تعزيز تجربة العميل ووصولاً إلى تبسيط العمليات الأساسية . سيساعد الذكاء الاصطناعي في تحديد الاحتيال، و تقييم المخاطر، و توفير الخدمات المالية لل أفضل فعالية. يمكننا أن نتوقع أيضاً زيادة في استخدام الروبوتات الذكية لتقديم خدمة عملاء أفضل . تدل التحليلات إلى أن القطاع المصرفي التي تتبنى الذكاء الاصطناعي بشكل استراتيجي ستكون في وضع أقوى للمنافسة في العصر المقبل .
- تحسين تجربة المواطن
- تبسيط العمليات الأساسية
- الكشف الاحتيال
- تخصيص الخدمات المالية
الذكاء الاصطناعيّ الصناعي: حلول فعّالة لزيادة كفاءة البنوك
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع البنكي من خلال تقديم طرق جديدة تساعد في رفع كفاءة المهام. بدءًا من تسريع الإجراءات الروتينية وصولًا إلى تعزيز عمليات منع الغش، يُمكّن الذكاء الاصطناعيّ القطاع المصرفي من تقديم حلول أسرع للعملاء وتحقيق أهداف أرباح أعلى.
Report this page